

Je maandcijfers kloppen tot op de cent, en toch staat er minder op de bank dan het resultaat belooft. Dat gat dicht je niet met een slimmer model. Je dicht het met een onderzoek.
Werkdag zeven na de maandwissel. De vier administraties zijn afgesloten, de intercompany is eruit, de consolidatie sluit aan. Het resultaat ligt keurig op budget.
En toch is de kaspositie een paar ton lager dan de forecast zei.
De DGA stelt dan de enige vraag die ertoe doet: hoe kan dat? Je zegt dat je het uitzoekt. En je weet op datzelfde moment dat dit soort uitzoekwerk een week kost, dat die week er niet is, en dat over drie dagen de volgende afsluiting begint.
Dat is geen gebrek aan vakmanschap. Het is een ontwerpfout in hoe wij afsluiten.
Verklaren en onderzoeken zijn twee verschillende werkwoorden
Een maandafsluiting is ingericht op verklaren. Er rolt een verschil uit, je zoekt de post erbij, je schrijft een regel in de toelichting: hogere marketingkosten door de campagne, lagere marge door de mix. Klaar. De vraag lag al vast, jij zocht er het antwoord bij.
Een onderzoek werkt andersom. Daar ligt het antwoord niet vast en de vraag ook niet. Je begint bij iets dat niet klopt, je bedenkt vier mogelijke oorzaken, je toetst ze tegen elkaar, en de helft valt af. Wat overblijft is zelden één oorzaak. Meestal is het een keten: de mix schoof naar klanten die trager betalen, waardoor de debiteuren opliepen, terwijl de inkoop nog op de oude mix was gebaseerd en de crediteuren juist sneller de deur uit gingen.
Elk van die dingen is op zichzelf ruis. Geen enkele rapportage zet ze naast elkaar, want ze staan in vier verschillende bestanden.
Daar zit het echte knelpunt in het MKB. Niet dat de controller het onderzoek niet kan. Maar dat hij er structureel niet aan toekomt, omdat verklaren binnen de afsluiting past en onderzoeken niet.
Waarom een antwoord zonder spoor niets waard is
Precies hier lopen de meeste AI-experimenten in finance vast. Je stelt een vraag, je krijgt een vlot antwoord, en dan begint het werk pas. Kloppen deze cijfers, waar komen ze vandaan, en durf ik dit zo aan de accountant te laten zien?
Die aarzeling is geen koudwatervrees, het is de meerderheid. In onderzoek dat IDC dit voorjaar voor Sage uitvoerde onder ruim tweeduizend finance-beslissers bij bedrijven tot tweeduizend medewerkers, zegt 71 procent een AI-tool af te wijzen die 99 procent accuraat is, als hij niet kan uitleggen hoe hij aan zijn antwoord komt. Niet omdat we bang zijn voor de techniek, maar omdat wij degenen zijn die het straks moeten uitleggen.
Uit hetzelfde onderzoek komt een getal dat nog ongemakkelijker is. Amerikaanse finance-professionals zijn bijna dertien uur per week kwijt aan het reconstrueren, valideren en verdedigen van wat AI heeft opgeleverd. Dat is geen tijdwinst. Dat is werk dat van de ene stapel naar de andere is verhuisd.
De gebruikelijke reactie daarop is: dan moeten de antwoorden beter worden. Ik denk dat de conclusie een andere is. Als het bewijs toch het dure deel is, laat AI dan niet het antwoord maken maar het bewijs. Zet het niet op de vraag "wat is de verklaring", maar op het werk waar die verdwenen week in gaat zitten: een stuk of twaalf bestanden tegen elkaar lezen en de zwakke signalen aan elkaar knopen tot een keten die jij kunt narekenen.
Zo ziet zo'n onderzoek eruit
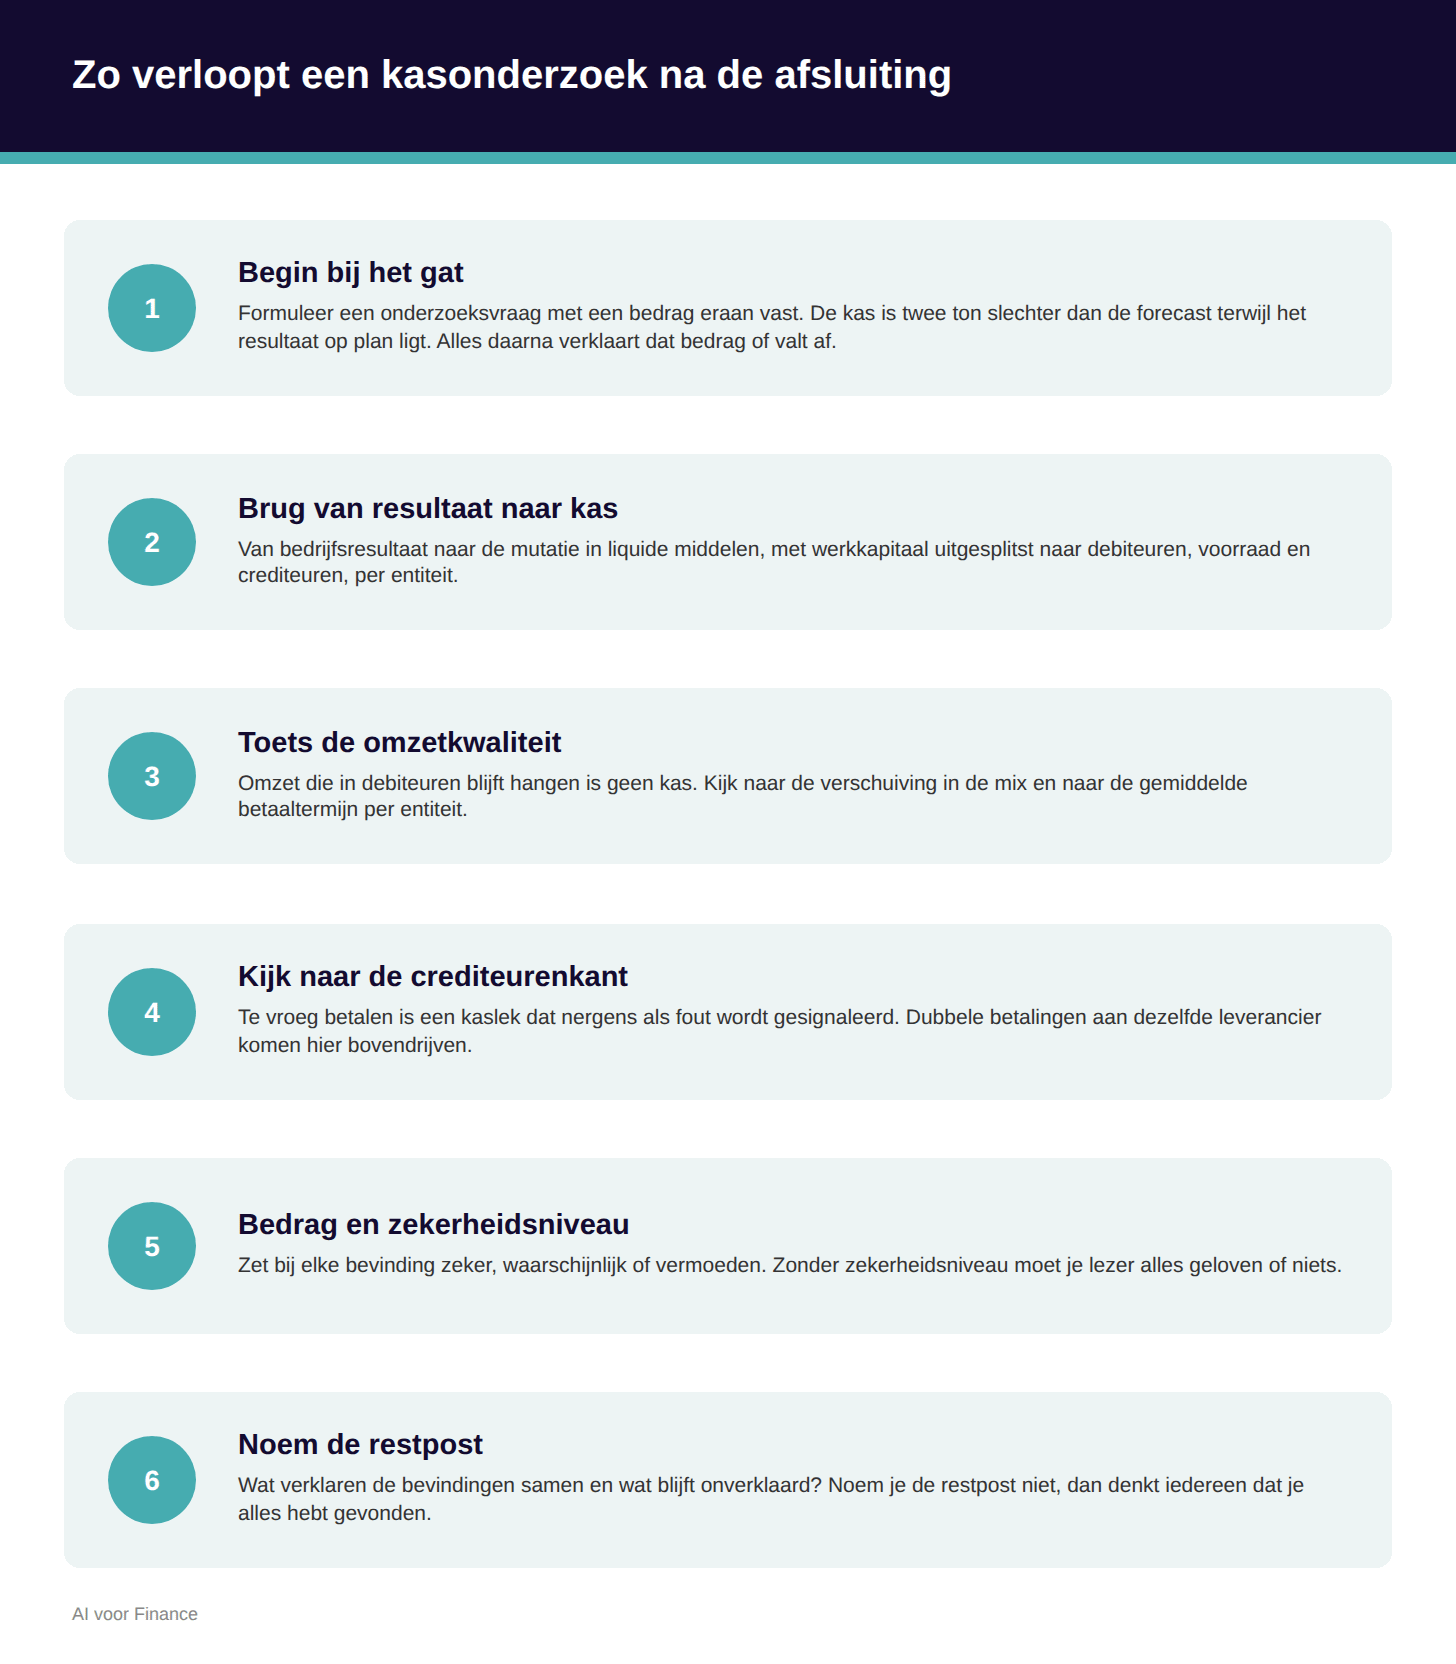
Het verschil tussen een chatgesprek en een onderzoek is een vaste volgorde. Niet omdat het model dom is, maar omdat een onderzoek zonder volgorde in een mening verandert. Dit is de volgorde die in de praktijk werkt, met een groep van vier BV's als voorbeeld.
Begin bij het gat, niet bij het grootboek. Formuleer één onderzoeksvraag met een bedrag eraan vast: de kas is twee ton slechter dan de forecast, terwijl het resultaat op plan ligt. Alles wat daarna komt moet dat bedrag helpen verklaren of afvallen.
Bouw eerst de brug van resultaat naar kas. Van bedrijfsresultaat naar de mutatie in liquide middelen, met het werkkapitaal uitgesplitst naar debiteuren, voorraad en crediteuren, per entiteit. Alleen deze stap haalt de helft van de verdachten al uit beeld.
Toets de omzetkwaliteit voordat je naar de kosten kijkt. Omzet die in debiteuren blijft hangen is geen kas. Welk deel van de groei kwam van klanten of kanalen met langere betaaltermijnen, en wat deed de gemiddelde betaaltermijn per entiteit?
Kijk daarna naar de crediteurenkant. Bijna niemand doet dit, en het is verrassend vaak raak. Te vroeg betalen is een kaslek dat nergens als fout wordt gesignaleerd, want er is technisch niets misgegaan. Dubbele betalingen aan dezelfde leverancier komen in deze stap ook bovendrijven.
Zet bij elke bevinding een bedrag en een zekerheidsniveau. Zeker, waarschijnlijk, of vermoeden. Dit wordt bijna altijd overgeslagen en is juist het belangrijkste. Een lijst bevindingen zonder zekerheid dwingt de lezer om alles te geloven of niets.
Sluit af met de restpost. Wat verklaren je bevindingen samen, en wat blijft er onverklaard? Noem je die restpost niet, dan gaat iedereen ervan uit dat je alles hebt gevonden.
Deze volgorde is het eigenlijke werk. Welk model je er vervolgens op zet, is de makkelijke keuze, en over een halfjaar kies je toch weer een ander.
Waar het misgaat
Een onderzoek is zo goed als de map die je erin stopt. Lever je vier exports aan die elk een eigen periode-afbakening hanteren, plus twee tabbladen waarin iemand de relatienamen anders heeft geschreven, dan krijg je geen onderzoek terug. Dan krijg je een verhaal. Het model knoopt de signalen netjes aan elkaar, ook wanneer die niet bij elkaar horen.
Plausibel en fout is in ons vak erger dan geen antwoord. Een verzonnen bedrag ziet iedereen. Een verband dat er niet is ziet niemand, zeker niet als het keurig onderbouwd oogt.
Twee dingen helpen. Vraag standaard om tegenbewijs: welke aanname zou deze conclusie onderuithalen? En behandel elke bevinding als hypothese totdat je de post zelf in het grootboek hebt zien staan.
Dat de druk intussen oploopt, weten we. In de CFO Signals-enquête van Deloitte over het tweede kwartaal van 2026 noemt 59 procent van de ondervraagde CFO's bij grote bedrijven het balanceren tussen snel AI uitrollen en tegelijk de risico's beheersen hun grootste uitdaging, en zegt 43 procent onvoldoende zicht te hebben op waar AI in de eigen organisatie eigenlijk gebruikt wordt. Snelheid is het probleem niet. Controleerbaarheid wel.
De bottom line
Een afsluiting levert een cijfer op. Een onderzoek levert een besluit op. Dat zijn twee verschillende producten, en de meeste finance-teams leveren alleen het eerste, simpelweg omdat het tweede nooit in de planning paste.
Daar verandert AI iets aan, maar niet op de manier die je overal hoort. Het maakt je afsluiting niet slimmer. Het geeft je de week terug die je nooit had, op voorwaarde dat je van tevoren hebt opgeschreven hoe een onderzoek bij jou verloopt.
De vraag is dus niet of je cijfers aansluiten. De vraag is wat je durft te vragen nadat ze aansluiten.
Nog één ding, want dit is de valkuil die ik het vaakst zie. Een onderzoek dat elke maand hetzelfde verloopt, vraagt om bronbestanden die elke maand hetzelfde zijn. Zolang je maandpakket een stapel exports is die iemand met de hand aan elkaar plakt, onderzoek je vooral je eigen plakwerk. Dat is precies het werk waar wij bij Smartbooks mee bezig zijn.
Heb jij zo'n onderzoek weleens echt gedraaid na een maandafsluiting, of loop je vooral vast op de bestanden? Ik hoor het graag.
Tot de volgende,
Jaap