

*Terwijl finance nadenkt over de eigen AI-plannen, is er buiten al iemand met AI naar je administratie aan het kijken.*
Ergens in het voorjaar stuur je de auditfile op. Dat is inmiddels een handeling van een paar minuten: je trekt het bestand per entiteit uit Exact of Twinfield en zet het klaar voor het controleteam. Wat er daarna gebeurt, heb je jarenlang kunnen voorspellen. Er komt een lijst met deelwaarnemingen terug, een paar grote memoriaalboekingen waar ze de onderbouwing van willen zien, en wat vragen over posten die in de vergelijking met vorig jaar uit de toon vallen.
Dat patroon is aan het schuiven, en niet omdat de controle strenger wordt. Het schuift omdat dat bestand niet langer steekproefsgewijs wordt bekeken, maar in zijn geheel door een analyse gaat.
De eerste AI die serieus door jouw grootboek loopt, is dus waarschijnlijk niet die van jou.
Een steekproef was ook een vorm van ruimte
Deelwaarneming werkt met kans, en die kans heeft altijd twee kanten gehad. Een post die verkeerd gecodeerd stond, een memoriaal met de omschrijving “correctie”, een intercompany die aan de ene kant in december zat en aan de andere kant in januari: de meeste daarvan zijn nooit iemand opgevallen. Niet omdat ze verstopt waren, maar omdat de kans klein was dat juist die regel in de selectie viel. Dat is geen verwijt aan de controle, dat is precies hoe steekproeven horen te werken.
Een analyse over de volledige populatie kent die kans niet. Elke afwijking van het patroon komt op een lijst, en die lijst komt bij jou terecht. Je krijgt dus niet een strenger oordeel, je krijgt meer vragen. En ze komen in de weken waarin je toch al het minste tijd hebt om ze te beantwoorden.
Hoe ver dit al is
Meer dan driekwart van de Nederlandse accountantskantoren zet inmiddels AI-toepassingen in, maar bij compliance en controle blijft dat steken op 24 procent, blijkt uit onderzoek van Exact. Dat tweede getal is het interessantere van de twee, want het zegt dat de controlepraktijk het laatste onderdeel is dat aan de beurt komt, en dat het nu aan de beurt is.
Dat het die kant op gaat, blijkt ook uit de plannen van de kantoren zelf. Uit onderzoek van IDC in opdracht van Caseware kwam dat 66 procent van de Nederlandse accountantsorganisaties AI in de strategie heeft opgenomen, het bij specifieke processen inzet of het in pilotvorm test, en dat 62 procent verwacht dat gebruik de komende twee jaar verder uit te breiden, meldt accountant.nl.
De toezichthouder loopt inmiddels mee. De AFM kijkt dit jaar expliciet naar audit tooling en toetst “de inzet van zulke tooling bij controleopdrachten en de invloed op de kwaliteit van het controlewerk”, staat in de toezichtagenda.
Internationaal gaat het harder. PwC lanceerde dit voorjaar een finance-praktijk die volledig rond één AI-model is gebouwd en leidt daar 30.000 eigen professionals voor op, staat in de aankondiging van die samenwerking. En uit een analyse van de Financial Times van vacatures bij de vier grote kantoren bleek dat bijna 7 procent van de advertenties om AI-expertise vroeg, tegen net onder de 3 procent voor auditfuncties, schrijft Computerworld.
Je hoeft daar geen conclusie over de toekomst van het beroep aan te verbinden om te zien wat het voor jou betekent. De partij die jouw cijfers beoordeelt, wordt sneller in lezen dan jij in uitleggen.
Wat een integrale analyse van je administratie vraagt
Het aardige is dat de eisen die hieruit volgen niet technisch zijn. Ze gaan over dingen die je zelf al een keer had willen opruimen.
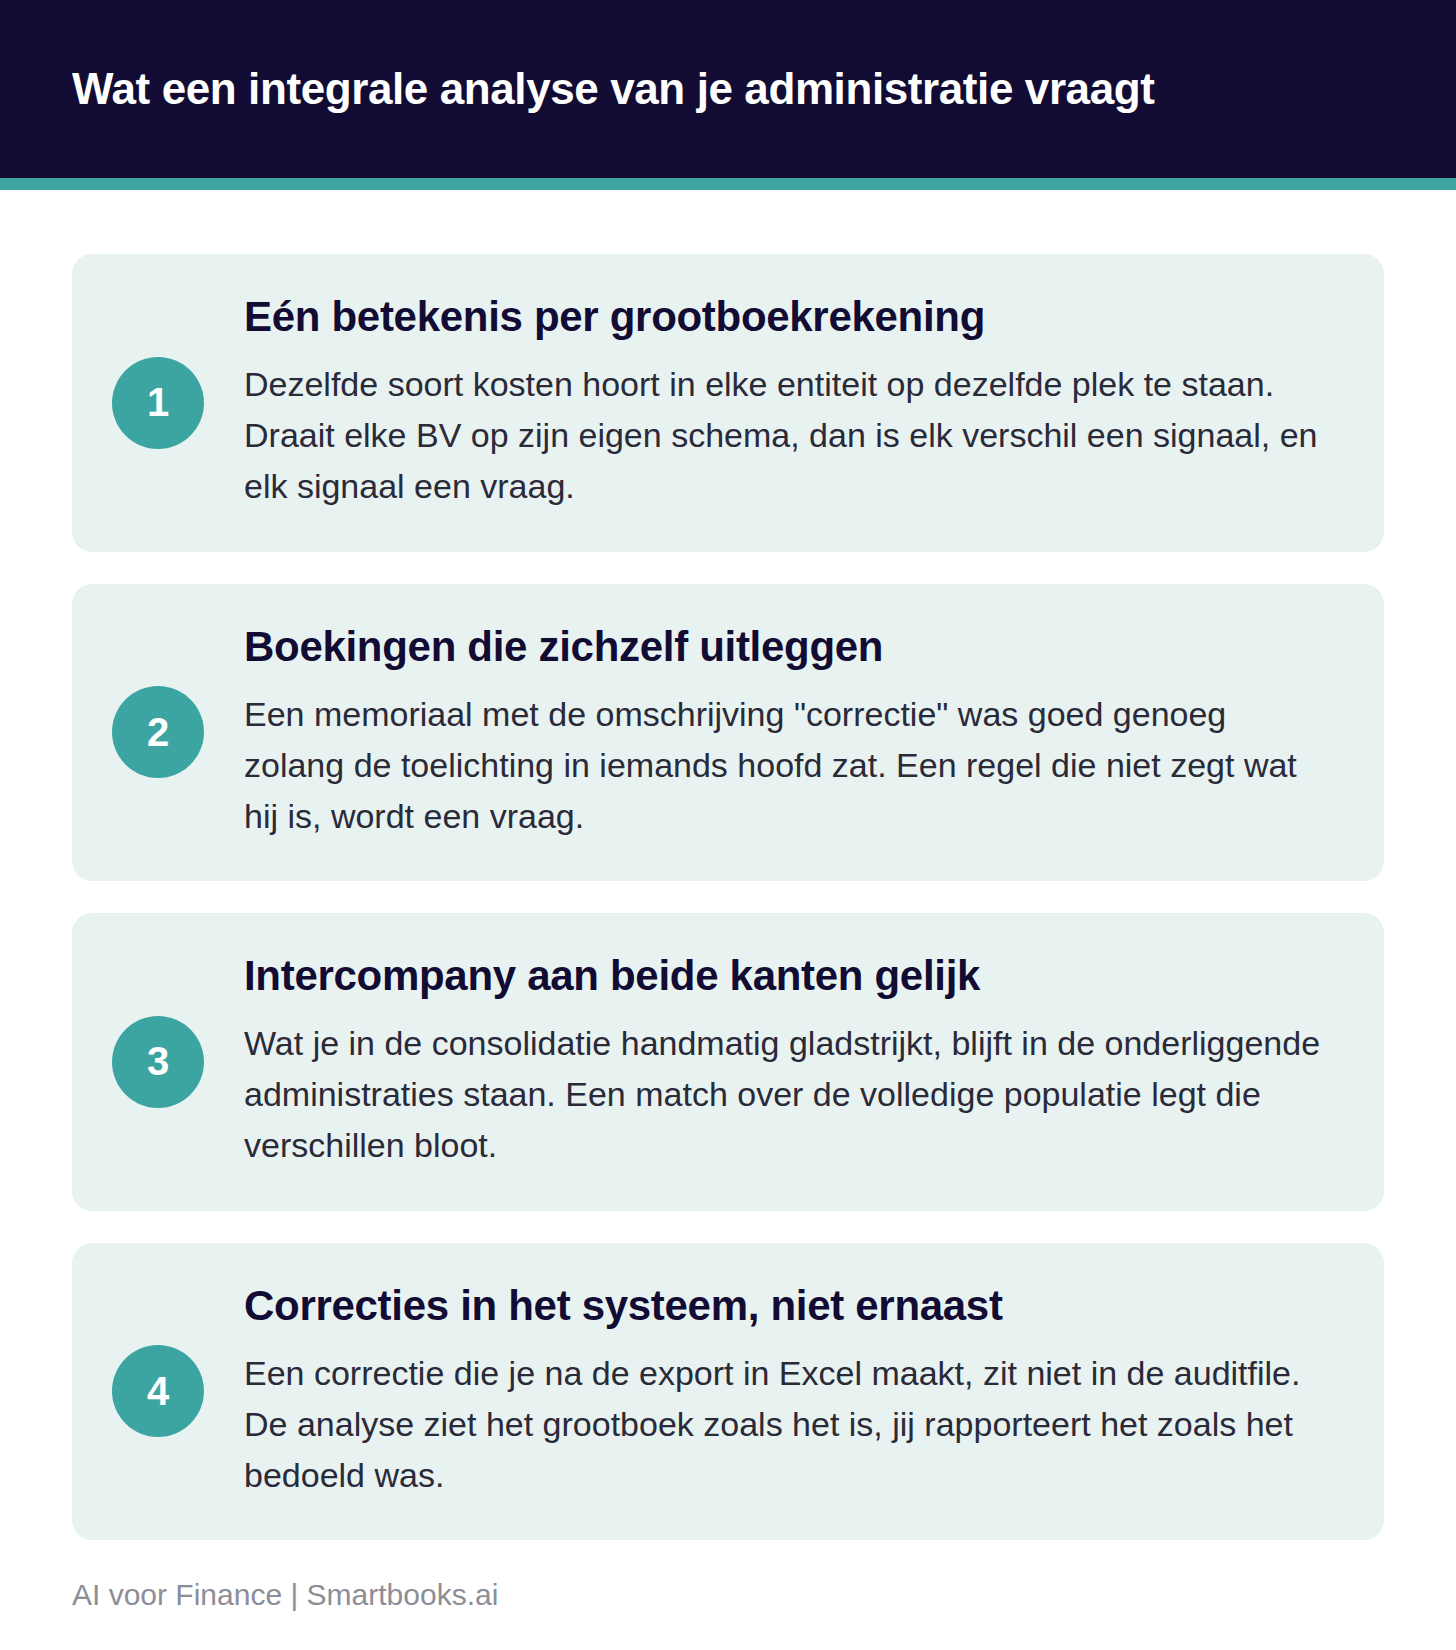
Eén betekenis per grootboekrekening, over alle entiteiten heen. Draait elke BV op zijn eigen schema, dan staat dezelfde soort kosten in de ene entiteit ergens anders dan in de andere. Voor jou is dat werkbaar, want jij weet het. Voor een analyse die de entiteiten naast elkaar legt is elk verschil een signaal, en elk signaal is een mail.
Boekingen die zichzelf uitleggen. Een memoriaal met de omschrijving “correctie” of “conform overleg” is jarenlang goed genoeg geweest, omdat de toelichting in het hoofd zat van degene die hem boekte. Een regel die niet zegt wat hij is, wordt nu een vraag, en het antwoord moet dan uit je geheugen of uit een mailwisseling komen.
Intercompany aan beide kanten in dezelfde periode. Een verschil dat je in de consolidatie handmatig gladstrijkt, blijft in de onderliggende administraties gewoon staan. Een integrale match tussen de entiteiten legt precies die verschillen bloot, inclusief de verschillen die je zelf allang kent en bewust laat zitten.
Correcties die je buiten het systeem maakt, bestaan niet. Trek je de kolommenbalans op, corrigeer je in Excel en rapporteer je dat, dan zit die correctie niet in de auditfile. De analyse ziet het grootboek zoals het is, en jij rapporteert het grootboek zoals het bedoeld was. Het verschil tussen die twee is waar het grootste deel van de vragen vandaan zal komen.
Wat dit niet is
Dit is geen verhaal over een machine die fouten bij je gaat vinden. Een integrale analyse is goed in vinden en slecht in wegen: het overgrote deel van wat er uit komt is geen fout maar een afwijking van een patroon, en er is een reëel risico dat je uren kwijt bent aan het verklaren van dingen die niets betekenen. Dat is een terecht bezwaar tegen deze ontwikkeling, en het is meteen het beste argument om de bekende rommel er zelf uit te halen voordat iemand anders hem vindt.
Het is ook geen verhaal over een accountant die verdwijnt. De AFM wijst juist op het omgekeerde risico: omdat AI-uitkomsten overtuigend kunnen ogen, bestaat het gevaar dat een accountant conclusies kritiekloos overneemt, waarschuwt de toezichthouder. Je krijgt geen machine tegenover je, je krijgt een mens met een langere lijst.
En als jullie geen controleplicht hebben, verandert er aan de verklaring voorlopig weinig. Alleen hangt het opruimwerk hierboven niet aan de controle. Het hangt aan de vraag of je je eigen administratie kunt uitleggen aan iets dat er geen context bij heeft.
De bottom line
Het lijkt alsof dit over de jaarrekeningcontrole gaat, en dat is het minst interessante deel ervan. Alles wat een integrale analyse van jouw cijfers vraagt, is precies wat je zelf nodig hebt op het moment dat je AI op je eigen administratie wilt zetten: één betekenis per rekening, boekingen die zichzelf uitleggen, en correcties die in het systeem staan in plaats van ernaast.
Dat werk doe je dus niet voor je accountant. Je accountant is alleen degene die als eerste merkt of je het gedaan hebt.
Bij Smartbooks bouwen we aan die onderlaag: één plek waar de cijfers van al je entiteiten in hetzelfde schema samenkomen, en waar een correctie een boeking is met een spoor in plaats van een aanpassing in een tabblad dat niemand terugvindt. Wanneer de vragen komen, is dat het verschil tussen opzoeken en reconstrueren.
Tot de volgende,
Jaap