

*Het budget wordt één keer per jaar afgerekend. De verklaringen die je er twaalf keer per jaar bij geeft, nooit.*
Werkdag vijf. De maandrapportage ligt op tafel en de brutomarge van de handelstak zit een paar ton onder budget. De DGA wijst er meteen naar. Jij hebt je antwoord klaar, want je hebt er de avond ervoor naar zitten kijken: het zit in de mix, twee projecten met een betere marge zijn naar het volgende kwartaal geschoven.
Iedereen knikt. Volgend agendapunt.
En daar eindigt het. Die verklaring gaat nergens heen. Niemand vraagt in november of die twee projecten inderdaad zijn binnengekomen en of de marge toen inderdaad terugveerde. Jij ook niet, want in november zit je naar november te kijken.
Er is geen plek waar zo’n verklaring landt
Je rapportage heeft een kolom met de realisatie, een kolom met het budget en een kolom met het verschil. Meestal nog een met vorig jaar. Wat er niet is, is een kolom met wat je vorige maand hebt beweerd. De bewering belandt in het gunstigste geval in het verslag van de MT-vergadering, en meestal alleen in je hoofd.
Er is bovendien geen moment in de cyclus dat ervoor gemaakt is om erop terug te komen. Een afsluiting begint bij nieuwe cijfers, niet bij oude beweringen. Op werkdag vijf loop je achter, en het nalezen van je eigen uitspraak van zes weken geleden is het eerste wat sneuvelt.
Dat is geen slordigheid, het is een gat in de inrichting. Je ziet het al aan de enige voorspelling die wél netjes wordt opgeschreven. De AFP vond in haar benchmarkonderzoek onder finance-professionals dat slechts 14 procent van de teams de nauwkeurigheid van de eigen forecast formeel bijhoudt. Het budget is het zorgvuldigst opgebouwde document dat finance het hele jaar produceert, en in zes van de zeven organisaties kijkt achteraf niemand hoe het zich heeft gehouden.
Wat op papier staat wordt niet nagerekend. Dan is de losse zin die je in een vergadering uitspreekt zeker kansloos.
AI maakt verklaringen goedkoop, en dat verschuift het probleem
Tot hier is dit vooral vervelend. Nu het deel dat het urgent maakt.
Een model met je kolommenbalans en je budget levert binnen een minuut een bruikbare verklaring van je afwijking. Geen vage ook: het noemt de rekeningen, kwantificeert het verschil, splitst prijs van volume waar de data dat toelaat, en schrijft het op in leesbaar Nederlands. Daar is het echt goed in, en het scheelt je een avond.
Alleen was precies die avond tot nu toe je rem. Een verklaring maken kostte moeite, dus maakte je er weinig, en alleen voor dingen die ertoe deden. Die moeite werkte als een filter zonder dat iemand hem zo had bedoeld. Nu kost het een minuut. Het aantal verklaringen dat door je organisatie circuleert gaat met een factor omhoog, terwijl het mechanisme dat de foute eruit haalt nooit is gebouwd. Het was ook nooit nodig.
Er speelt nog iets. Een model geeft je een verklaring voor alles waar je het op richt. Vraag waarom de marge daalde en je krijgt een waarom. Uit zichzelf zegt het zelden dat het dat niet weet.
En de gegevens waarmee je zo’n verklaring zou toetsen zitten er vaak niet eens in. Vena en Benchmarkit ondervroegen ruim vierhonderd finance-professionals voor hun rapport van dit voorjaar en vonden dat slechts 34 procent operationele drivers zoals aantallen, bezetting en marketinguitgaven volledig in het forecastmodel heeft staan. De verklaring gaat over volume en mix. Volume en mix wonen in een ander systeem.
Wat je per verklaring vastlegt
De oplossing is kleiner dan het onderwerp suggereert. Het is geen kwaliteitssysteem en het zijn geen notulen. Het zijn drie velden per verklaring die je bij de afsluiting invult, en dat kost je een paar minuten per maand.
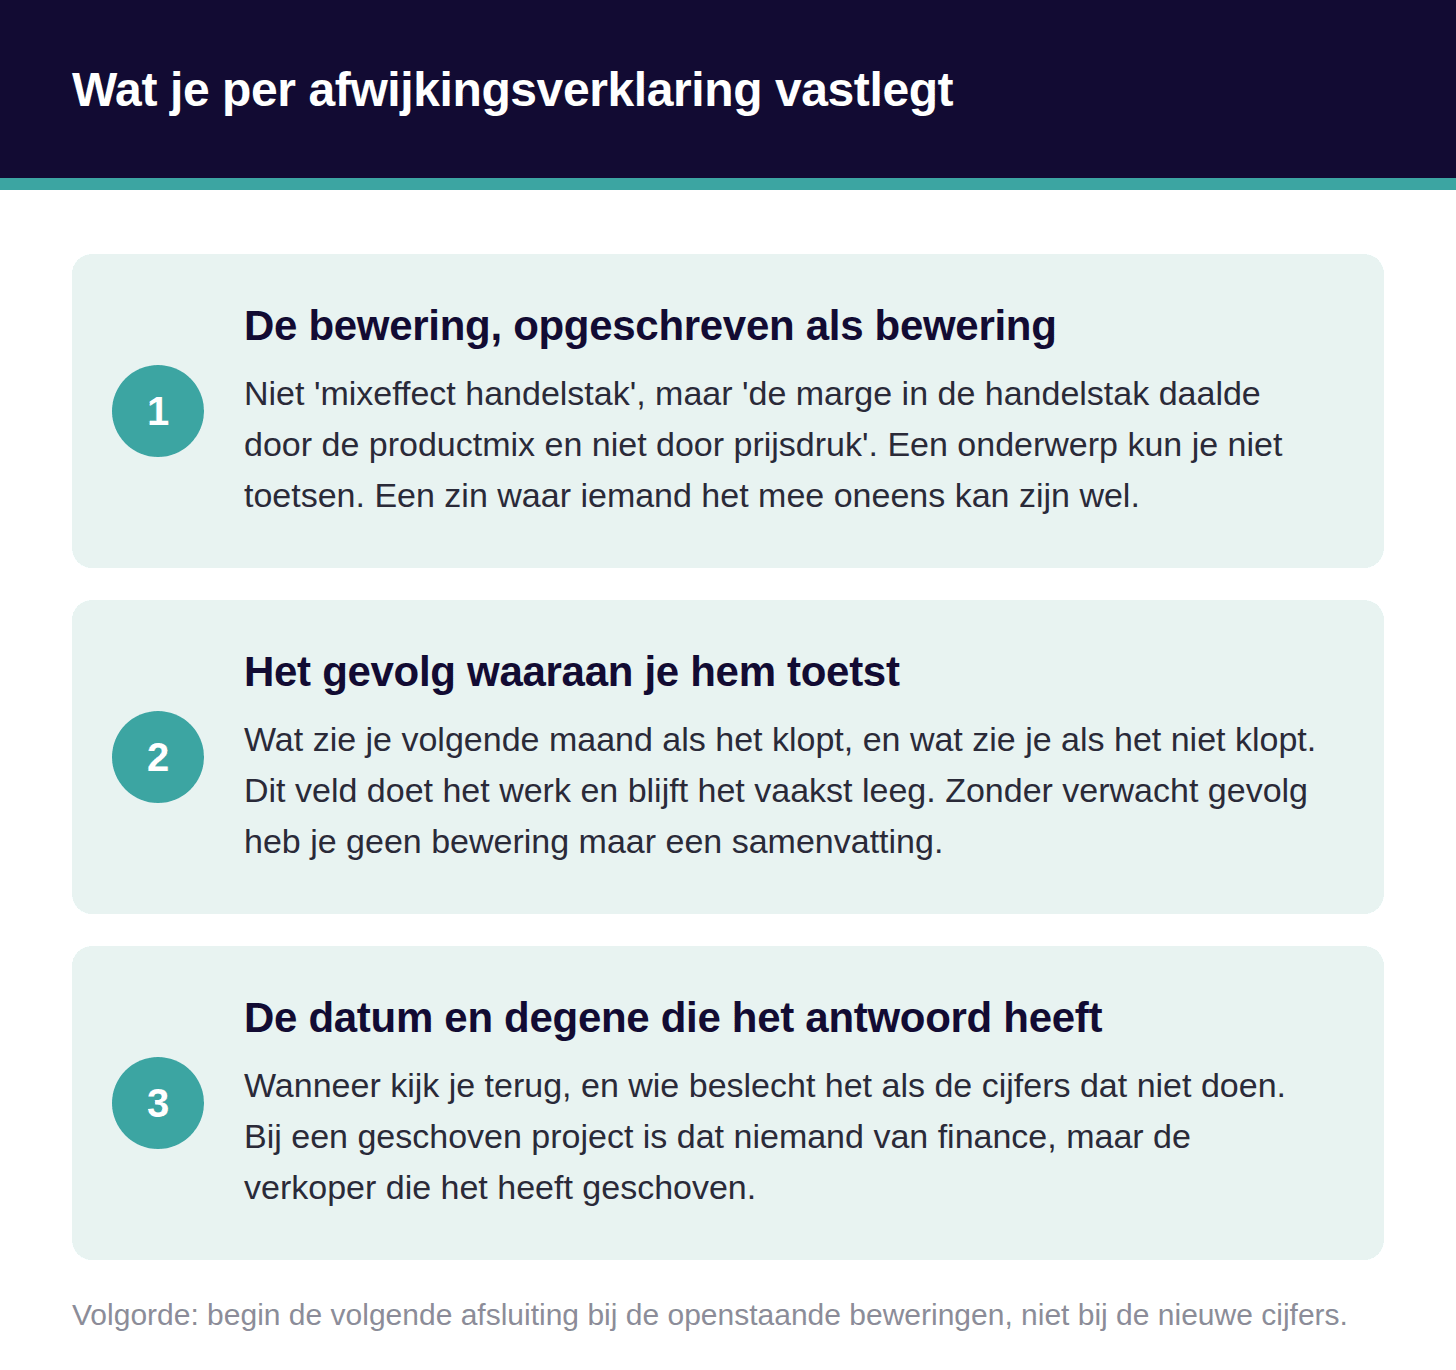
De bewering, opgeschreven als bewering. Niet “mixeffect handelstak”, maar “de marge in de handelstak daalde door de productmix en niet door prijsdruk”. Een onderwerp kun je niet toetsen. Een zin waar iemand het mee oneens kan zijn wel.
Het gevolg waaraan je hem toetst. Wat zie je volgende maand als het klopt, en wat zie je als het niet klopt. Dit is het veld dat het werk doet en het veld dat het vaakst leeg blijft, want het dwingt je iets te zeggen waar je later op kunt worden nagekeken. Zonder verwacht gevolg heb je geen bewering maar een samenvatting.
De datum en degene die het antwoord heeft. Wanneer kijk je terug, en wie kan het beslechten als de cijfers het niet doen. Bij een geschoven project is dat niet iemand van finance, dat is de verkoper die het heeft geschoven.
Eén afspraak over volgorde hoort erbij, en die is belangrijker dan de velden zelf. Je begint de volgende afsluiting met de openstaande beweringen, voordat je de nieuwe cijfers opent. Andersom werkt niet: zodra de nieuwe kolommenbalans op je scherm staat, is de vorige maand voorbij en past elke oude bewering wonderwel bij wat je nu ziet.
De eerlijke grens
Twee kanttekeningen, en ze zijn allebei nodig.
De eerste: niet elke afwijking verdient dit. In hetzelfde stuk merkt de AFP op dat bij de meeste organisaties drie tot vier posten samen zo’n 80 procent van de totale forecastafwijking veroorzaken. Kies de afwijkingen waar een beslissing aan hangt. De rest verklaar je en laat je los, anders bouw je een administratie van je administratie en ben je er in maart mee gestopt.
De tweede is ongemakkelijker. Een bevestigde verklaring is geen bewezen verklaring. Twee maanden beweging in dezelfde richting is in een groep met een handvol grote klanten dun bewijs, en de verleiding is groot om zoiets daarna als feit te archiveren. Wat je wint is dan ook geen zekerheid. Wat je wint is dat een foute verklaring een houdbaarheidsdatum krijgt in plaats van dat hij ongemerkt uitgroeit tot een gedeelde aanname die drie jaar lang wordt doorverteld.
En nee, het model lost dit niet voor je op. Het wordt hier pas nuttig als je het laat opschrijven wat het verwacht te zien op grond van wat je vorige maand dacht, en het de cijfers pas daarna geeft. Dat is een gewoonte in hoe je de vraag stelt, geen functie die je aanzet.
De bottom line
Je afsluiting beantwoordt elke maand keurig de vraag wat er is gebeurd. Ze beantwoordt nooit de vraag of je het de vorige keer goed had.
Dat verschil gaat de komende jaren meer uitmaken dan de snelheid waarmee je een analyse produceert, want die snelheid heeft straks iedereen. Wat niemand er automatisch bij krijgt is een staat van dienst: een rij beweringen waarvan je weet welke klopten en welke niet. Dat koop je nergens. Dat bouw je twaalf keer per jaar op, of je gooit het twaalf keer per jaar weg.
Wouter Born beschreef onlangs hoe een zittende CFO van een internationale verf- en chemiegroep dit dagelijks doet. Zijn AI-assistent leest elke ochtend eerst de openstaande beweringen terug, met per regel een eigenaar en een datum waarop ernaar wordt gekeken, en pas daarna komt er een cijfer op tafel. Het opvallendste eraan is niet de techniek. Het is dat het eerste wat hij liet automatiseren het terugkijken was.
Je hebt er geen systeem voor nodig om te beginnen. Een tekstbestand naast je afsluiting is genoeg, en dat is ook de goede volgorde: eerst weten wat je wilt vastleggen, dan pas waar het hoort te staan. Dat wij bij Smartbooks aan dat tweede werken, aan één plek waar de cijfers en de definities van al je entiteiten elke maand op dezelfde manier samenkomen, weet je inmiddels.
Ik ben benieuwd naar één ding. Als je de verklaring die je in mei gaf naast de cijfers van juli legt, blijft hij dan overeind? Laat het me weten, ook als het antwoord ongemakkelijk is.
Tot de volgende,
Jaap